Steuern beim Unternehmensverkauf: Über den Nettoerlös wird Jahre vor der Transaktion entschieden
Das Wichtigste in Kürze
- Die Steuerbelastung auf den Veräußerungsgewinn reicht je nach Struktur von rund 1,5 % bis 47,5 %. Das ist der größte einzelne Hebel auf den Betrag, der am Ende auf dem Konto ankommt.
- Entscheidend ist der zeitliche Vorlauf: Der volle Gestaltungsspielraum steht nur zur Verfügung, wenn die Struktur drei bis fünf Jahre – idealerweise sieben – vor dem Verkauf aufgesetzt wird.
- Die betriebliche Immobilie ist der häufigste Stolperstein. Sie kann eine Steuerlast auslösen, obwohl sie gar nicht mitverkauft wird.
- Auch kurz vor der Transaktion lässt sich noch viel bewegen, nur eben nicht mehr alles.
Warum der Kaufpreis nicht allein die relevante Größe ist
In Verkaufsgesprächen dreht sich vieles um den Kaufpreis. Für den Unternehmer selbst ist das aber die falsche Kennzahl. Relevant ist der tatsächliche Mittelzufluss: der Kaufpreis abzüglich Transaktionsnebenkosten, abzüglich bilanzieller Positionen wie zinstragender Verbindlichkeiten – und abzüglich Steuern.
Und genau dieser letzte Posten variiert dramatischer als alle anderen. Zwischen einer ungünstigen und einer sauber vorbereiteten Struktur liegen bei identischem Kaufpreis nicht selten 30 bis 40 Prozentpunkte. Bei einem Veräußerungsgewinn von 5 Mio. € sind das über 2 Mio. € Unterschied – allein durch die Frage, wie das Unternehmen im Verkaufszeitpunkt aufgestellt ist.
Anders als bei der laufenden Besteuerung gibt es dafür keinen zweiten Versuch. Der Unternehmensverkauf ist ein einmaliges Ereignis, bei dem stille Reserven aus Jahrzehnten in einem einzigen Veranlagungszeitraum aufgedeckt werden. Wer im laufenden Geschäft zwei Prozentpunkte spart, spart sie auf einen Jahresgewinn. Wer sie beim Verkauf spart, spart sie auf ein Vielfaches davon.
Der Zeitfaktor: je früher, desto mehr Optionen
Die unangenehme Wahrheit vorweg: Der optimale Zeitpunkt, sich mit der Steuerstruktur zu befassen, liegt deutlich vor dem Zeitpunkt, an dem die meisten Unternehmer damit beginnen. In der Praxis fällt der erste Gedanke an die Steuer häufig mitten in den Verkaufsprozess und oft erst dann, wenn die Kaufpreisvorstellung in der Verhandlung unter Druck gerät.
Als Orientierung:
- Sieben Jahre Vorlauf: volles Repertoire, Belastung im Optimum bei rund 1,5 %
- Drei bis fünf Jahre Vorlauf: der praktisch relevante Korridor. Die wesentlichen Gestaltungen greifen bereits, Sperrfristen sind teilweise abgelaufen.
- Wenige Monate bis ein Jahr: Restriktionen lassen sich meist noch abbauen, die Belastung deutlich senken – das Optimum ist aber verstrichen.
Der zweite Grund für frühes Handeln wird regelmäßig unterschätzt: Eine einmal aufgesetzte Struktur wirkt auch auf die künftige Wertentwicklung. Wer heute strukturiert und in drei Jahren zu einem deutlich höheren Wert verkauft, realisiert den gesamten Wertzuwachs dieser drei Jahre bereits im begünstigten Regime. Gerade bei wachstumsstarken Unternehmen ist dieser Effekt der eigentliche Hebel und er spricht dafür, die Struktur nicht nur am Verkaufszeitpunkt, sondern auch am Wachstumsverlauf auszurichten.
Baustein 1: Restriktionen abbauen – der Fall der Betriebsimmobilie
Bevor über Steuersätze gesprochen wird, müssen die Bremsen gelöst werden. Der mit Abstand häufigste Bremsklotz ist die betriebliche Immobilie.
Die klassische Konstellation: Der Gesellschafter hält die Immobilie im Privatvermögen und vermietet sie an seine operative GmbH. Haftungsrechtlich ist das sauber gelöst. Steuerlich entsteht dabei aber regelmäßig eine Betriebsaufspaltung – Immobilie und GmbH bilden eine Einheit. Fällt die Verflechtung weg, weil die GmbH-Anteile verkauft werden, gilt das Besitzunternehmen als aufgegeben. Aufzudecken sind dann die stillen Reserven der Immobilie und die der GmbH-Anteile; die Immobilie wird zwangsweise ins Privatvermögen überführt. Gleiches gilt unter anderem auch bei der Vermietung der Immobilie durch den Gesellschafter an seine operative GmbH & Co. KG (sog. Sonderbetriebsvermögen).
Die Folge ist eine Steuer auf einen Gewinn, dem kein Zufluss gegenübersteht – eine klassische Dry-Income-Situation. Bei einer alten, weitgehend abgeschriebenen Betriebsimmobilie mit einem Verkehrswert im siebenstelligen Bereich können daraus schnell mehrere hunderttausend Euro Steuer auf Vermögen werden, das der Unternehmer gar nicht veräußert hat.
Vermeiden lässt sich das nur durch einen strukturellen Eingriff vor der Transaktion. Wer die Immobilie steuerlich an der richtigen Stelle platziert, gewinnt doppelt:
- Steuerlich: keine Zwangsaufdeckung, volle Flexibilität zwischen Mitverkauf und Zurückbehalt.
- Transaktionsseitig: Viele Käufer wollen das Betongold ausdrücklich nicht. Sie wollen mieten – wegen der Flexibilität, wegen der Finanzierbarkeit und teilweise wegen konzerninterner Vorgaben. Ein Paket aus Unternehmen und Immobilie verkleinert den Käuferkreis und führt regelmäßig zu Abschlägen, weil Immobilienwerte in Unternehmensbewertungen systematisch untergehen.
Dasselbe gilt sinngemäß für Pensionszusagen und andere Positionen, die in der laufenden Besteuerung Vorteile bringen, im Verkaufsfall aber erst aufwendig herausgelöst werden müssen. Und hier zählt nicht nur das Ergebnis, sondern auch die Dokumentation: Eine drei Wochen vor dem Signing hastig ausgelagerte Pensionsrückstellung schafft Unsicherheiten und beschädigt vielleicht das Vertrauen des Käufers.
Baustein 2: die Besteuerungshöhe gestalten
Ist der Weg frei, geht es um die Höhe. Das deutsche Steuerrecht kennt dabei zwei grundverschiedene Welten.
Kategorie 1: Einzelunternehmen und Personengesellschaften
Hierunter fallen der Verkauf eines Einzelunternehmens ebenso wie die Veräußerung von Mitunternehmeranteilen an einer GmbH & Co. KG, OHG, KG oder GbR. Steuerlich handelt es sich stets um einen Asset Deal – auch dann, wenn zivilrechtlich Anteile übertragen werden.
Der Verkäufer unter 55 Jahren trifft hier auf den ungünstigsten Fall im gesamten System: Der Veräußerungsgewinn unterliegt dem regulären Tarif, die effektive Belastung liegt bei rund 47,5 %.[1] Die sog. Fünftelregelung (§ 34 Abs. 1 EStG) greift zwar von Amts wegen, ist bei Gewinnen dieser Größenordnung praktisch aber ohne Wirkung.
Ab Vollendung des 55. Lebensjahres ändert sich das Bild grundlegend. Auf Antrag kann der ermäßigte Steuersatz nach § 34 Abs. 3 EStG in Anspruch genommen werden – umgangssprachlich der „halbe Steuersatz“. Die effektive Belastung sinkt damit auf rund 26,6 %.[2] Der daneben mögliche Freibetrag nach § 16 Abs. 4 EStG von 45.000 € ist dagegen nur für sehr kleine Transaktionen relevant: Er schmilzt ab einem Veräußerungsgewinn von 136.000 € ab und entfällt ab 181.000 € vollständig. Im mittelständischen Transaktionsgeschäft spielt er deshalb in aller Regel keine Rolle.
Bei dieser Begünstigung ist an drei Punkten besondere Vorsicht geboten:
- Einmaligkeit: Freibetrag und ermäßigter Steuersatz werden jeweils nur einmal im Leben gewährt. Wer sie unbedacht bei einem kleinen Vorgang verbraucht, steht beim großen Verkauf ohne da.
- Die 5-Mio.-Grenze: Der ermäßigte Steuersatz gilt nur für den Teil des Veräußerungsgewinns bis 5 Mio. €. Der darüber hinausgehende Betrag wird regulär besteuert. Bei Transaktionen ab etwa 15 bis 20 Mio. € verwässert die Begünstigung damit erheblich – hier lohnt der Blick auf ergänzende Gestaltungen.
- Strukturierte Kaufpreise: Earn-Out-Komponenten, Rückbeteiligungen und Teilverkäufe können die Tarifbegünstigung gefährden, weil sie der Voraussetzung einer Veräußerung aller wesentlichen Betriebsgrundlagen in einem einheitlichen Vorgang entgegenstehen können. Genau diese Gestaltungselemente sind in modernen M&A-Prozessen aber die Regel, nicht die Ausnahme. Wer hier ohne vorherige Abstimmung verhandelt, riskiert, eine zweistellige Prozentbegünstigung in der Verhandlung zu verlieren, ohne es zu merken.
Für den Verkäufer unter 55 Jahren führt der übliche Weg über die Verlagerung des Veräußerungsgewinns auf die Ebene einer Kapitalgesellschaft. Deren Ertragsteuerbelastung liegt derzeit regelmäßig bei rund 30 %[3] und sinkt aufgrund der bereits beschlossenen Körperschaftsteuersenkung bis 2032 auf rund 25 % (siehe Abschnitt „Ein Blick nach vorn“). Statt rund 47,5 % also rund 30 %: bei einem Gewinn von 5 Mio. € ein Unterschied von rund 875.000 €. Die Besteuerung der Privatentnahme bleibt dabei aufgeschoben, nicht erlassen.
Kategorie 2: Anteile an Kapitalgesellschaften
Beim Verkauf von GmbH-Anteilen spielt das Alter des Verkäufers keine Rolle. Im Privatvermögen gehaltene Anteile unterliegen dem Teileinkünfteverfahren (§ 17 EStG i. V. m. § 3 Nr. 40 EStG): 60 % des Gewinns sind steuerpflichtig. Die effektive Belastung liegt beim Spitzensteuersatz bei rund 28,5 %.[4] Eine solide Ausgangslage – aber eben nicht das Optimum.
Die Holdingstruktur mit Vorlauf. Werden die Anteile nicht privat, sondern von einer Holdinggesellschaft gehalten, ist der Veräußerungsgewinn in der Körperschaft- und Gewerbesteuer nach § 8b Abs. 2 KStG weitgehend steuerfrei. Es verbleibt eine Effektivbelastung von rund 1,5 %.[5]
Der Preis dafür ist eine Sperrfrist von sieben Jahren: Veräußert die Holding die eingebrachten Anteile innerhalb dieser Frist, wird der sog. Einbringungsgewinn II nach § 22 Abs. 2 UmwStG rückwirkend besteuert. Entscheidend – und in der Praxis oft übersehen – ist die Ausgestaltung dieser Frist: Sie wirkt nicht als Alles-oder-nichts-Schwelle, sondern schmilzt jahresweise ab. Jedes abgelaufene volle Jahr reduziert den rückwirkend zu versteuernden Betrag um ein Siebtel. Die Belastung sinkt also treppenartig – vom Ausgangsniveau von rund 28,5 % in Richtung 1,5 %. Wer im fünften Jahr nach Etablierung der Holding verkauft, hat bereits vier Siebtel des Weges zurückgelegt. Ideal ist es die gesamten 7 Jahre abzuwarten, aber auch bei einem zwischenzeitlichen Verkauf kann man von deutlichen Entlastungen profitieren.
Der unterschätzte Hebel: das Wertwachstum. Für diese Nachversteuerung ist ausschließlich der Unternehmenswert im Zeitpunkt der Holding-Errichtung maßgeblich. Alles, was das Unternehmen danach an Wert gewinnt, liegt von der ersten Minute an vollständig im 1,5-%-Regime, und zwar unabhängig davon, wie viele Jahre der Sperrfrist bereits abgelaufen sind.
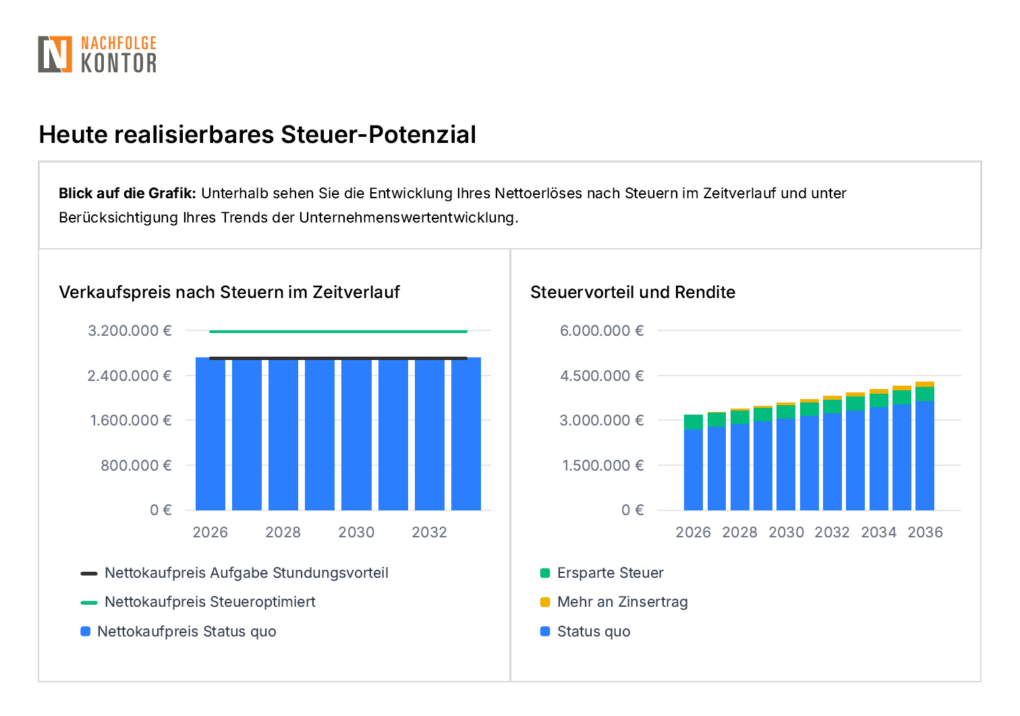
Ein Beispiel: Die Holding wird bei einem Unternehmenswert von 3.000.000 € errichtet. Im vierten Jahr wird zu 6.000.000 € verkauft. Der ursprüngliche Wert von 3.000.000 € unterliegt dann der anteiligen Nachversteuerung – abzüglich der bereits abgeschmolzenen drei Siebtel. Der Wertzuwachs von 3.000.000 € wird dagegen direkt mit rund 1,5 % belastet. Gegenüber dem Verkauf aus dem Privatvermögen (rund 28,5 %) bleiben allein auf diesen Zuwachs rund 810.000 € zusätzlich erhalten.
Bei Unternehmen mit dynamischer Ergebnisentwicklung ist dieser Effekt häufig größer als der aus der Sperrfrist selbst. Und er kehrt die übliche Denkrichtung um: Nicht der geplante Verkaufszeitpunkt sollte den Startpunkt der Strukturierung bestimmen, sondern der Zeitpunkt, ab dem das Wachstum einsetzt. Wer stark wächst, sollte deshalb auch dann über die Struktur nachdenken, wenn ein Verkauf noch gar nicht auf der Agenda steht.
Die kurzfristige Variante. Auch wer nur noch wenige Monate bis zum Verkauf hat, steht nicht mit leeren Händen da. In der Praxis lässt sich die Belastung hier auf eine Größenordnung von gut 17 % reduzieren – rund 11 Prozentpunkte des Kaufpreises werden gestundet. Bei 5 Mio. € Veräußerungsgewinn bleiben damit rund 550.000 € zusätzlich im Zugriff, die investiert werden können, statt sofort abzufließen. Welche Variante im Einzelfall trägt, hängt von der Ausgangsstruktur ab und ist vor der ersten Absichtserklärung zu klären, nicht danach.
Ein wichtiger Hinweis zur Einordnung: Die 1,5 % sind kein Erlass, sondern zunächst eine Stundung. Der Erlös liegt in der Holding. Wird er später privat entnommen, fällt Kapitalertragsteuer von 26,4 %[6] an. Der Vorteil liegt darin, dass der Zeitpunkt der Steuerentstehung vollständig frei wählbar ist – oft über Jahrzehnte, teilweise generationenübergreifend. In der Zwischenzeit arbeitet der gestundete Betrag als zinsloser Fiskalkredit. Für Unternehmer, die nach dem Verkauf reinvestieren wollen, ist das der entscheidende Punkt; für denjenigen, der den gesamten Erlös unmittelbar privat verbrauchen möchte, fällt die Rechnung anders aus.
Die Größenordnungen im Überblick
Vereinfachte Modellrechnung bei einem Veräußerungsgewinn von 5.000.000 €. Rechenweg: Veräußerungsgewinn × Belastungssatz (ohne Kirchensteuer):
| Konstellation | Belastung | Steuer | Verbleibender Erlös |
|---|---|---|---|
| Einzelunternehmen/Personengesellschaft, Verkäufer unter 55 | rund 47,5 % | 2.375 T€ | 2.625 T€ |
| dieselbe Konstellation nach Strukturierung | rund 30 % | 1.500 T€ | 3.500 T€ |
| Einzelunternehmen/Personengesellschaft, ab 55 (§ 34 Abs. 3 EStG) | rund 26,6 % | 1.330 T€ | 3.670 T€ |
| GmbH-Anteile im Privatvermögen (Teileinkünfteverfahren) | rund 28,5 % | 1.425 T€ | 3.575 T€ |
| GmbH-Anteile, kurzfristige Gestaltung | rund 17,4 % | 870 T€ | 4.130 T€ |
| GmbH-Anteile über Holding mit Vorlauf | rund 1,5 % | 75 T€ | 4.925 T€ |
Zwischen der ungünstigsten und der optimalen Konstellation liegen in diesem Beispiel 2.300.000 €. Die Werte sind typisierend und ersetzen keine Einzelfallberechnung; maßgeblich sind das individuelle zu versteuernde Einkommen, der Gewerbesteuerhebesatz am Sitz der Gesellschaft, die Beteiligungsstruktur und die konkrete Transaktionsgestaltung.
Und der Käufer? Share Deal trifft Asset Deal
Steuerliche Optimierung endet nicht beim Verkäufer. Am Tisch sitzt eine zweite Partei mit gegenläufigen Interessen: Der Käufer erwirbt aus steuerlicher Sicht lieber per Asset Deal, weil er den Kaufpreis dann abschreiben kann. Der Erwerb einer GmbH-Beteiligung eröffnet ihm dieses Abschreibungsvolumen nicht.
Der Konflikt ist strukturell und nicht immer auflösbar. Verkäufer mit einem gut aufgestellten Bieterverfahren können die Transaktionsform weitgehend selbst bestimmen. Wer nur eine Handvoll Interessenten hat, muss nehmen, was der Markt bietet. Der ungünstigste Fall ist der geforderte Asset Deal auf Ebene einer GmbH: Körperschaftsteuer, Gewerbesteuer und anschließende Kapitalertragsteuer bei der Ausschüttung summieren sich dann auf eine Belastung um die 48,3 %.[7] Auch diese Konstellation lässt sich abmildern – das Optimum des Share Deals erreicht sie aber nicht mehr.
Die Konsequenz: Steuerliche Vorbereitung ist kein isoliertes Projekt, sondern auch Teil der Verhandlungsposition. Je breiter der Käuferkreis, desto größer der Spielraum, die eigene Steueroptimierung auch tatsächlich durchzusetzen.
Ein Blick nach vorn
Für die Planung relevant: Mit dem Gesetz für ein steuerliches Investitionssofortprogramm zur Stärkung des Wirtschaftsstandorts Deutschland (verkündet am 18.07.2025) wird der Körperschaftsteuersatz ab dem Veranlagungszeitraum 2028 in fünf Schritten von 15 % auf 10 % ab 2032 abgesenkt. Die kombinierte Ertragsteuerbelastung einer Kapitalgesellschaft sinkt damit typisierend von rund 30 % auf rund 25 %. Strukturen, die den Veräußerungsgewinn auf Gesellschaftsebene verlagern, werden dadurch tendenziell noch attraktiver – ein weiteres Argument dafür, die Weichen jetzt zu stellen und nicht erst im Verkaufsjahr.
Fazit
Der Verkauf eines Unternehmens ist die größte steuerliche Einzelentscheidung im Unternehmerleben – und die Einzige, die sich nicht wiederholen lässt. Die gute Nachricht: Der Handlungsbedarf ist überschaubar. Es geht im Kern um zwei Fragen. Erstens: Steht eine Restriktion im Weg, allen voran die betriebliche Immobilie? Zweitens: Ist die Struktur so aufgestellt, dass der Veräußerungsgewinn im begünstigten Regime landet?
Wer diese beiden Fragen drei bis fünf Jahre vor dem geplanten Ausstieg einmal qualifiziert beantworten lässt, hat die wesentliche Arbeit getan. Und wer dabei zu dem Ergebnis kommt, dass alles passt, hat immerhin Gewissheit. Auch das ist ein Ergebnis.
Erste Orientierung: Eine unverbindliche Indikation Ihrer Steuerbelastung erhalten Sie mit dem gemeinsam von Nachfolgekontor und der Steuerberatungsgesellschaft Lehnen & Partner entwickelten Steuerrechner – kostenfrei, ohne Mandatsbindung und unabhängig davon, ob ein Verkauf konkret ansteht.
Für die vertiefte Strukturierung arbeiten wir mit dem Gestaltungsberatungs-Team von Lehnen & Partner zusammen, das sich auf Umstrukturierungen und die steuerliche Begleitung von Unternehmenstransaktionen spezialisiert hat. Die ausführliche Diskussion der hier dargestellten Themen finden Sie außerdem in unserer Podcastfolge „Steuern beim Unternehmensverkauf“ mit Julian Will und Daniel Krötz.
Rechtsstand: 25.09.2026. Dieser Beitrag gibt einen allgemeinen Überblick und stellt keine steuerliche Beratung im Einzelfall dar. Die genannten Belastungsgrößen sind typisierende Modellwerte; die tatsächliche Steuerlast hängt von den individuellen Verhältnissen ab und ist im Einzelfall durch einen Steuerberater zu ermitteln.
[1] Einkommensteuer-Spitzensteuersatz 45,00 % zzgl. Solidaritätszuschlag von 5,5 % hierauf: 45,00 % × 1,055 = 47,48 %; Kirchensteuer ist nicht berücksichtigt – mit Kirchensteuer 51,525 %.
[2] § 34 Abs. 3 EStG: 56 % des durchschnittlichen Steuersatzes, mindestens 14 %. Bei einem Durchschnittssteuersatz nahe dem Spitzensteuersatz ergibt das rund 25 % zzgl. Solidaritätszuschlag, also rund 26,6 %. Die Begünstigung gilt nur für den Teil des Veräußerungsgewinns bis 5.000.000 € und nur einmal im Leben.
[3] Körperschaftsteuer 15,00 % zzgl. Solidaritätszuschlag von 5,5 % hierauf (0,83 %) zzgl. Gewerbesteuer bei einem Hebesatz von 400 % (14,00 %) = 29,83 %. Der tatsächliche Wert hängt vom Hebesatz der jeweiligen Gemeinde ab.
[4] 60 % des Gewinns sind steuerpflichtig. 45,00 % × 60 % = 27,00 %, zzgl. Solidaritätszuschlag von 5,5 % hierauf = 28,49 %.
[5] § 8b Abs. 2 KStG stellt den Gewinn steuerfrei; 5 % gelten pauschal als nicht abziehbare Betriebsausgaben (§ 8b Abs. 3 Satz 1 KStG). Diese 5 % unterliegen der regulären Belastung von rund 30 %: 5 % × 29,83 % = 1,49 %.
[6] Abgeltungsteuersatz 25,0 % zzgl. Solidaritätszuschlag von 5,5 % hierauf (1,38 %).
[7] Steuerlast auf Ebene der GmbH 29,83 %, es verbleibt ein Nettoertrag auf Ebene der Gesellschaft in Höhe von 70,17 %. Bei Ausschüttung der Beträge unter Anwendung der Abgeltungsteuer von 26,38 % ergibt sich eine weitere Steuerbelastung in Höhe von 18,51 % – in Summe beläuft sich die Gesamtsteuerlast auf 48,34 %.