Steuern beim Unternehmensverkauf

Der Verkauf eines Unternehmens stellt für viele Unternehmer eine der größten finanziellen Entscheidungen ihres Lebens dar. Dabei wird häufig unterschätzt, wie erheblich die steuerlichen Auswirkungen den Nettoerlös aus dem Verkauf beeinflussen können. Eine präzise und frühzeitige Steuerplanung ist daher entscheidend, um steuerliche Belastungen zu minimieren und einen maximalen Verkaufserlös zu erhalten.

Hero Image

Welche Steuern fallen beim Unternehmensverkauf an?

Der steuerliche Rahmen eines Unternehmensverkaufs variiert je nach der gewählten Unternehmensform und der Art des Verkaufs. Die wichtigsten Steuerarten, die Sie beim Unternehmensverkauf berücksichtigen sollten, sind:

Einkommensteuer

Beim Verkauf von Einzelunternehmen und Anteilen an Personengesellschaften wird der Gewinn aus dem Verkauf des Unternehmens grundsätzlich mit der Einkommensteuer belastet. Die Höhe der Steuer hängt dabei vom Einkommen des Verkäufers ab und kann bis zu 45 % betragen, zzgl. Solidaritätszuschlag und ggf. Kirchensteuer.

Der Verkauf von Anteilen an Kapitalgesellschaften wie der GmbH wird ebenfalls mit der Einkommensteuer belastet. Abhängig vom Einkommen des Verkäufers beläuft sich die Steuerlast unter Anwendung des sog. Teileinkünfteverfahrens effektiv auf bis zu 27 % zzgl. Solidaritätszuschlag und ggf. Kirchensteuer.

Körperschaftsteuer

Hier ist entscheidend, wer verkauft. Verkauft die GmbH selbst einzelne Wirtschaftsgüter (Asset Deal auf Gesellschaftsebene), unterliegt der Gewinn der Körperschaftsteuer von 15 % zzgl. Solidaritätszuschlag sowie der Gewerbesteuer – die Gesamtbelastung liegt derzeit bei rund 30 %. Durch die beschlossene schrittweise Senkung der Körperschaftsteuer sinkt diese Belastung in den kommenden Jahren auf effektiv rund 25 %. Verkaufen dagegen die Gesellschafter ihre Anteile, gelten andere Regeln (siehe Punkt 1).

Gewerbesteuer

Die Veräußerung von Unternehmen unterliegt regelmäßig nicht der Gewerbesteuer. In gewissen Konstellationen wird die Gewerbesteuer ebenfalls auf den Gewinn des Unternehmensverkaufs erhoben. Die Höhe des Steuersatzes hängt von der jeweiligen Gemeinde ab.

Umsatzsteuer

In aller Regel ist der Verkauf eines Unternehmens umsatzsteuerfrei: Wird der Betrieb im Ganzen übertragen, liegt eine nicht steuerbare Geschäftsveräußerung im Ganzen vor oder es kommt zu einem umsatzsteuerfreien Anteilsverkauf. Umsatzsteuer kann ausnahmsweise dann eine Rolle spielen, wenn lediglich einzelne Wirtschaftsgüter veräußert werden oder Immobilien im Transaktionsprozess eine Rolle spielen. Wichtig ist, etwaige Steuerrisiken im Kaufvertrag sauber abzusichern.

Grunderwerbsteuer

Gehören Grundstücke oder Immobilien zum Unternehmen, kann Grunderwerbsteuer anfallen – und zwar nicht nur beim direkten Immobilienverkauf, sondern unter bestimmten Voraussetzungen auch beim Verkauf von Gesellschaftsanteilen (Share Deal). Der Steuersatz variiert je nach Bundesland. Eine vorausschauende Gestaltung kann hier erhebliche Belastungen vermeiden.

Steuerliche Gestaltungsmöglichkeiten nutzen

Der Unternehmensverkauf ist nicht nur eine Frage der steuerlichen Belastung, sondern auch eine Frage der Gestaltungsmöglichkeiten. Es gibt verschiedene Strategien, mit denen Sie Ihre Steuerlast erheblich senken können:

Holding-Strukturen: der stärkste Hebel

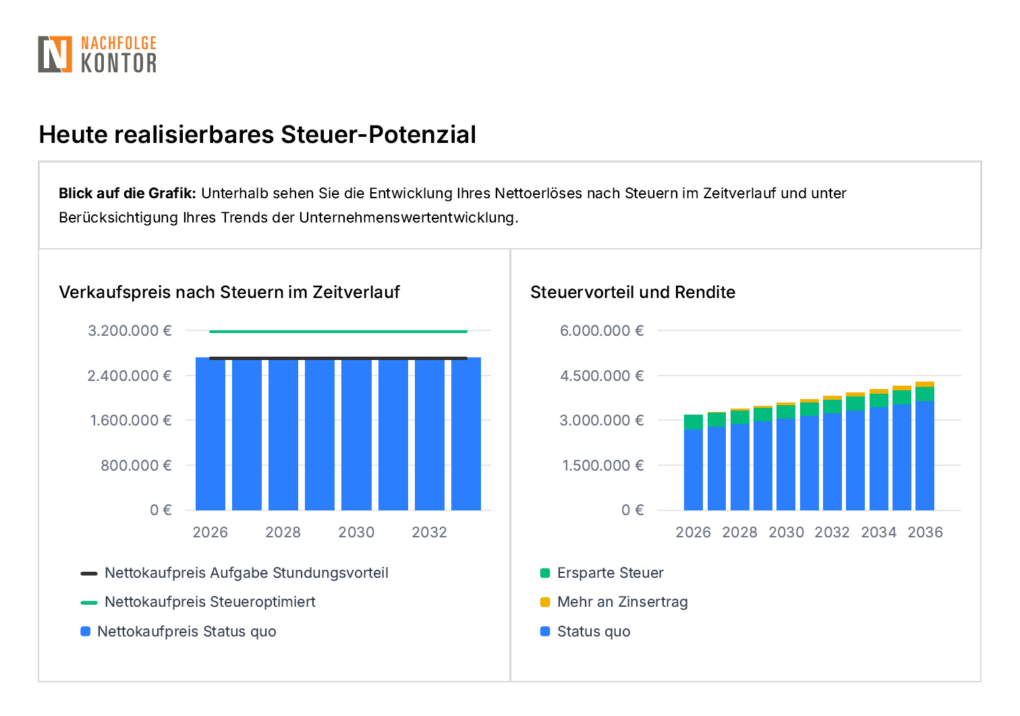
Der größte Effekt entsteht, wenn Unternehmen nicht privat, sondern über eine Holding-Gesellschaft gehalten und verkauft werden. Der Veräußerungsgewinn bleibt dann zu rund 95 % steuerfrei und die effektive Steuerlast kann auf etwa 1,5 % sinken. Entscheidend ist hierbei allerdings der zeitliche Vorlauf: Wird die Struktur mehrere Jahre vor dem Verkauf aufgesetzt, lässt sich das volle Potenzial heben; aber auch kurzfristig sind noch spürbare Entlastungen möglich – insbesondere bei Wachstumsunternehmen. Wie groß Ihr persönliches Potenzial ist, zeigt Ihnen unser kostenloser Steuerrechner in einem Report mit detaillierter Aufschlüsselung.

Gestaltung der Transaktionsform: Asset Deal vs. Share Deal

Ob Ihr Unternehmen als Asset Deal (Verkauf der einzelnen Vermögenswerte) oder als Share Deal (Verkauf der Anteile) übertragen wird, hat erhebliche steuerliche Auswirkungen – und die Interessen von Käufer und Verkäufer laufen dabei oft auseinander. Für Sie als Verkäufer ist der Share Deal in vielen Fällen günstiger, weil Veräußerungsgewinne aus Anteilen privilegiert besteuert werden. Käufer bevorzugen dagegen häufig den Asset Deal, weil sie Kaufpreis und Firmenwert (Goodwill) über die Folgejahre abschreiben können. Die richtige Transaktionsform ist daher ein zentraler Verhandlungs- und Gestaltungspunkt.

Steuersatzermäßigung für Veräußerungsgewinne (sog. halber Steuersatz)

Verkäufer ab dem vollendeten 55. Lebensjahr können einmalig im Leben den ermäßigten Steuersatz beanspruchen – rund 56 % des durchschnittlichen Steuersatzes für die ersten 5 Mio. € Veräußerungsgewinn. Beim Verkauf von Einzelunternehmen und Anteilen an Personengesellschaften im mittleren Wertsegment spielt der halbe Steuersatz eine wichtige Rolle, da der Steuersatz von grundsätzlich bis zu 45 % auf 25 % oder weniger zzgl. Solidaritätszuschlag und ggf. Kirchensteuer sinkt. Größere Transaktionen und junge Unternehmer profitieren nicht, es bestehen aber Gestaltungspotentiale.

Veräußerungsfreibetrag nach § 16 Abs. 4 EStG

Unternehmer, die älter als 55 Jahre sind, können beim Verkauf von Unternehmensanteilen einmalig von einem Veräußerungsfreibetrag von bis zu 45.000 € profitieren. Dieser Freibetrag gilt für Gewinne, die im Rahmen eines Unternehmensverkaufs erzielt werden und kann die Steuerlast mindern. In der Praxis spielt er allerdings nur bei sehr kleinen Verkäufen eine Rolle: Der Freibetrag schmilzt ab einem Veräußerungsgewinn von 136.000 € ab und entfällt ab 181.000 € vollständig. Bei größeren Transaktionen ist er daher ohne Bedeutung. Zudem gilt er nur für Einzelunternehmen und Personengesellschaften – nicht für GmbH-Anteile.

Fünftelregelung

Die sogenannte Fünftelregelung rechnet den Veräußerungsgewinn tariflich in der Einkommensteuer so, als verteile er sich auf fünf Jahre, und mildert damit die Steuerprogression. Zu beachten ist: Bei bereits hohem laufendem Einkommen bzw. großen Veräußerungsgewinnen läuft die Entlastung weitgehend ins Leere, weil der Spitzensteuersatz ohnehin greift. Für größere Transaktionen ist sie daher meist nur von untergeordneter Bedeutung.

Der Steuerrechner von Nachfolgekontor: Ihre Unterstützung bei der Steuerplanung

Die steuerlichen Herausforderungen bei einem Unternehmensverkauf sind vielfältig, doch mit einer sorgfältigen Planung und den richtigen Tools können Sie diese erfolgreich meistern. Mit der optimalen Steuerstrategie steigern Sie den Nettoerlös aus dem Verkauf erheblich und vermeiden steuerliche Fallstricke. Wir bieten Ihnen dafür unseren innovativen Steuerrechner, mit dem Sie die voraussichtliche Steuerlast beim Unternehmensverkauf berechnen können.

Wie funktioniert der Steuerrechner?

  1. Berechnung der Steuerlast: Der Steuerrechner gibt Ihnen auf Basis Ihrer individuellen Unternehmensdaten einen klaren Überblick über die heutige und zukünftige Steuerbelastung beim Verkauf Ihres Unternehmens.
  2. Steueroptimierungsmöglichkeiten: Zusätzlich zeigt der Ergebnisreport Ihnen gezielte Gestaltungsmöglichkeiten auf, mit denen Sie die Steuerlast durch strategische Maßnahmen optimieren können.

In Kooperation mit Lehnen & Partner

Das spezialisierte Team erfahrener Steuerberater von Lehnen & Partner entwickelt steueroptimierte Strategien für Unternehmensverkäufe, Umstrukturierungen und Nachfolgen. Der Fokus liegt auf der Reduktion Ihrer Steuerlast, der Senkung von Steuerrisiken aus Ihrem Unternehmensverkauf und der Gewährleistung eines nachhaltigen Vermögensaufbaus.

Häufig gestellte Fragen (FAQ) zum Thema "Steuern beim Unternehmensverkauf"

Dies ist abhängig von der Rechtsform Ihres Unternehmens und davon, wer das Unternehmen hält. Halten Sie die Anteile am Unternehmen selbst, unterliegt der Verkauf der Einkommensteuer. Werden die Unternehmensanteile über Holding-Gesellschaften gehalten, fallen regelmäßig Körperschaft- und Gewerbesteuer an.
Durch gezielte Planung – vor allem über die richtige Unternehmensstruktur (z. B. eine Holding), die Wahl der passenden Transaktionsform (Asset vs. Share Deal) und eine rechtzeitige Vorbereitung.
Idealerweise sieben Jahre vor dem Verkauf, um von sämtlichen Gestaltungsoptionen profitieren zu können. Gute Nachrichten: Auch kurzfristig (mit zumindest einigen Monaten Vorlauf) lassen sich noch deutliche Effekte realisieren.
Beim Asset Deal werden die einzelnen Vermögenswerte des Unternehmens verkauft, beim Share Deal die Anteile an einer Gesellschaft, die das Unternehmen betreibt – die Shares bilden also die Hülle, die sämtliche Assets des Unternehmens bereits beinhalten. Aus dem Blickwinkel des Verkäufers ist der Share Deal steuerlich regelmäßig günstiger.
Sowohl der halbe Steuersatz als auch das Teileinkünfteverfahren bieten deutliche Entlastungseffekte für den Verkauf von Unternehmen. Bei kleinen Unternehmen wird zudem ein Freibetrag gewährt.
Regelmäßig unterliegt der Unternehmensverkauf nicht der Umsatzsteuer.
Für diese Form der Übertragung des Unternehmens greifen die besonderen Regeln der Schenkungsteuer (Freibeträge & Unternehmensverschonung) oder es kommt, im Fall von Mitarbeitern, ggf. zur Lohnbesteuerung. Die in diesen Konstellationen häufig anzutreffenden besonderen Konditionen müssen individuell steuerlich bewertet werden.
Nein, er bietet eine fundierte Übersicht für eine erste Orientierung, ersetzt jedoch keine persönliche Beratung.
Unsere Experten begleiten Sie durch den gesamten Verkaufsprozess – von der Vorbereitung bis zur steueroptimierten Umsetzung.

Ihre Ansprechpartner:
unsere Berater kennenlernen

Newsletter zur Unternehmensnachfolge: Wissen, Projekte und Marktchancen

Erhalten Sie regelmäßig Einblicke zu aktuellen Unternehmensverkäufen, Kaufmöglichkeiten und Entwicklungen im Nachfolgemarkt. Unser Newsletter informiert Sie über laufende Projekte, abgeschlossene Transaktionen und relevante Veranstaltungen rund um die Unternehmensnachfolge.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Ich interessiere mich für:
Ihr Name*